⚠️ Esta página te conecta con los socios y mercados afiliados de Atovia. Podemos recibir una comisión de socios afiliados por actividades realizadas a través de estos enlaces. ¡Las ofertas de descuento pueden cambiar en cualquier momento según la política! ¡Ten la seguridad de que no hay costos adicionales para ti! ¡Esperamos que esto te ahorre tiempo en encontrar los artículos correctos!
Presentar un reclamo de seguro puede parecer un laberinto de papeleo y plazos, pero con el proceso correcto se puede resolver sin estrés ni errores costosos. Esta guía te acompaña desde el momento del siniestro hasta el cobro de tu indemnización, con pasos claros, documentos necesarios y los errores que debes evitar.
- Qué es un reclamo de seguro y cuándo presentarlo
- Documentación necesaria antes de iniciar el reclamo
- Pasos para presentar un reclamo de seguro
- Plazos que debes conocer
- Errores comunes que retrasan o rechazan un reclamo
- Cómo comunicarte eficazmente con tu aseguradora
- Comparativa: reclamo por cuenta propia vs con un ajustador independiente
- Qué hacer si tu reclamo es rechazado
- Lista de verificación final antes de enviar tu reclamo
- Preguntas frecuentes sobre reclamos de seguro
- Notifica el siniestro a tu aseguradora lo antes posible; cuanto antes actúes, menos riesgo de que el reclamo se complique.
- Reúne toda la documentación (póliza, fotos, informes, recibos) antes de iniciar el trámite para evitar retrasos.
- Guarda siempre un registro escrito de cada comunicación con tu aseguradora.
- Revisa las condiciones de tu propia póliza para conocer los plazos exactos que aplican a tu caso.
- Si tu reclamo es rechazado, tienes derecho a pedir revisión, mediación o acudir al regulador de tu país.
Qué es un reclamo de seguro y cuándo presentarlo
Un reclamo de seguro es la solicitud formal que haces a tu aseguradora para recibir la compensación que te corresponde según tu póliza tras sufrir un daño, pérdida o siniestro cubierto. No todos los incidentes justifican un reclamo: conviene evaluar primero si el costo del daño supera el deducible de tu póliza y si el evento está realmente cubierto por las condiciones contratadas.
Los reclamos más habituales se agrupan según el tipo de seguro:
- Seguro de auto: accidentes, robos, daños por terceros o fenómenos naturales.
- Seguro de hogar: incendios, inundaciones, robos o daños estructurales.
- Seguro de salud: gastos médicos, hospitalizaciones o tratamientos cubiertos.
- Seguro de vida: solicitudes presentadas por beneficiarios tras el fallecimiento del asegurado.
Antes de iniciar cualquier trámite, confirma que el evento ocurrió dentro del periodo de vigencia de tu póliza y que no está excluido explícitamente en el contrato.
Documentación necesaria antes de iniciar el reclamo
Tener los documentos listos desde el principio es una de las formas más efectivas de acelerar la resolución de tu reclamo. En general, las aseguradoras solicitan:
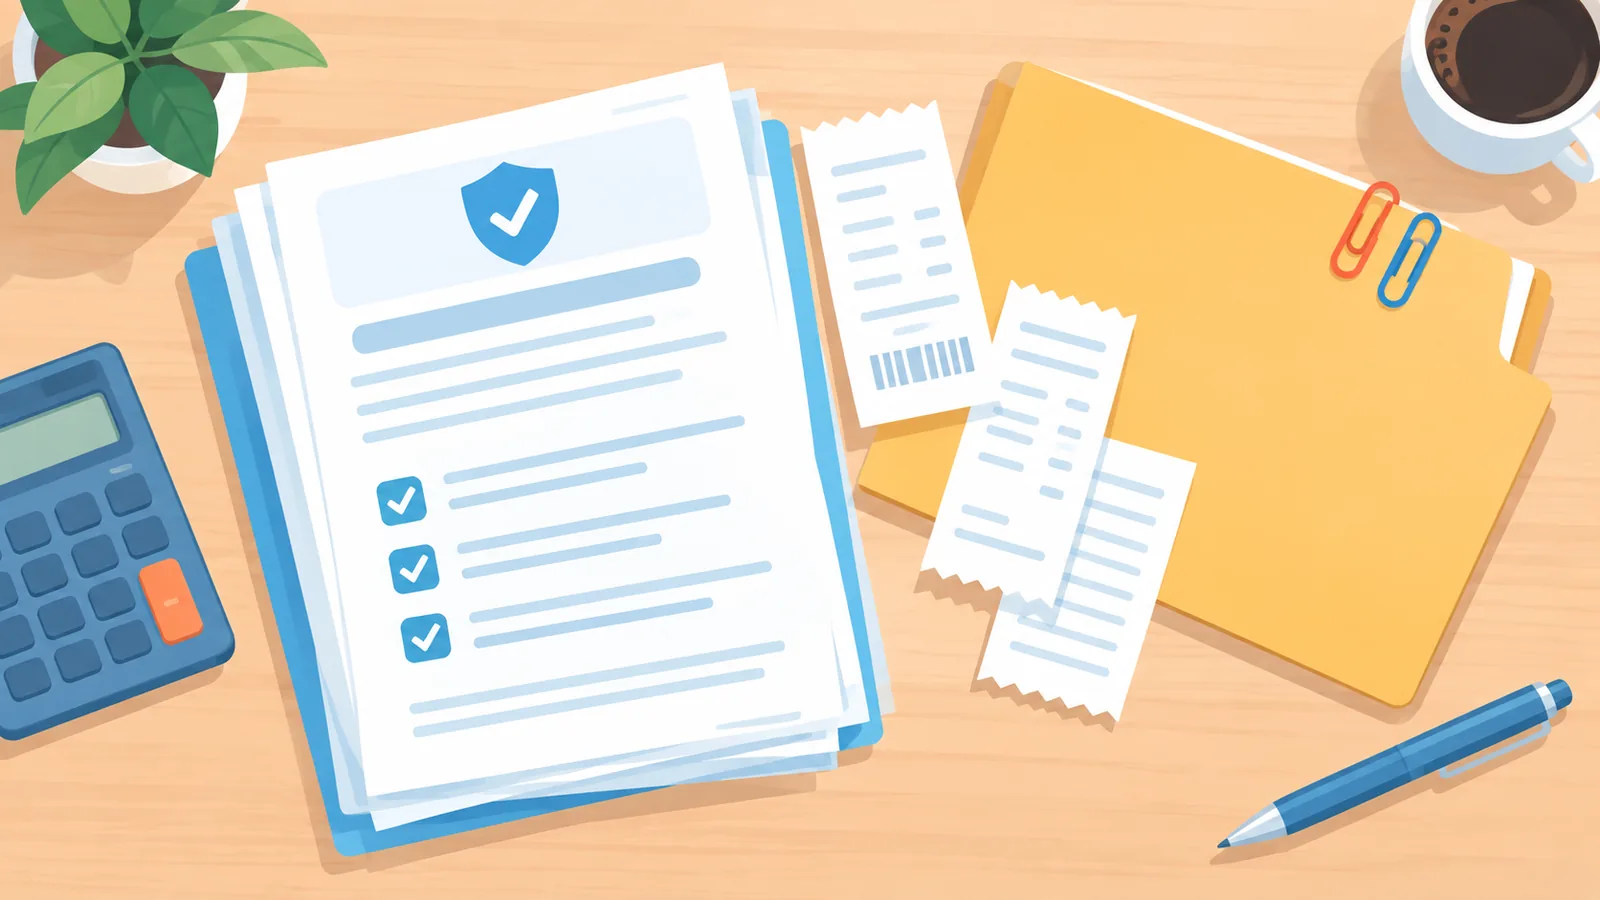
- Número de póliza y datos del contrato vigente.
- Fotografías o vídeos claros del daño o la pérdida, tomados lo antes posible.
- Informe policial, si el siniestro implica robo, accidente vial o un acto delictivo.
- Informes médicos, en caso de reclamos de salud o accidentes con lesiones.
- Recibos, facturas o presupuestos de reparación que respalden el valor reclamado.
- Identificación oficial vigente del titular de la póliza.
Organiza estos documentos en una carpeta digital y física antes de contactar a tu aseguradora; esto evita idas y vueltas que pueden alargar el proceso innecesariamente.
Pasos para presentar un reclamo de seguro
El proceso, aunque varía ligeramente entre aseguradoras, sigue una secuencia común:
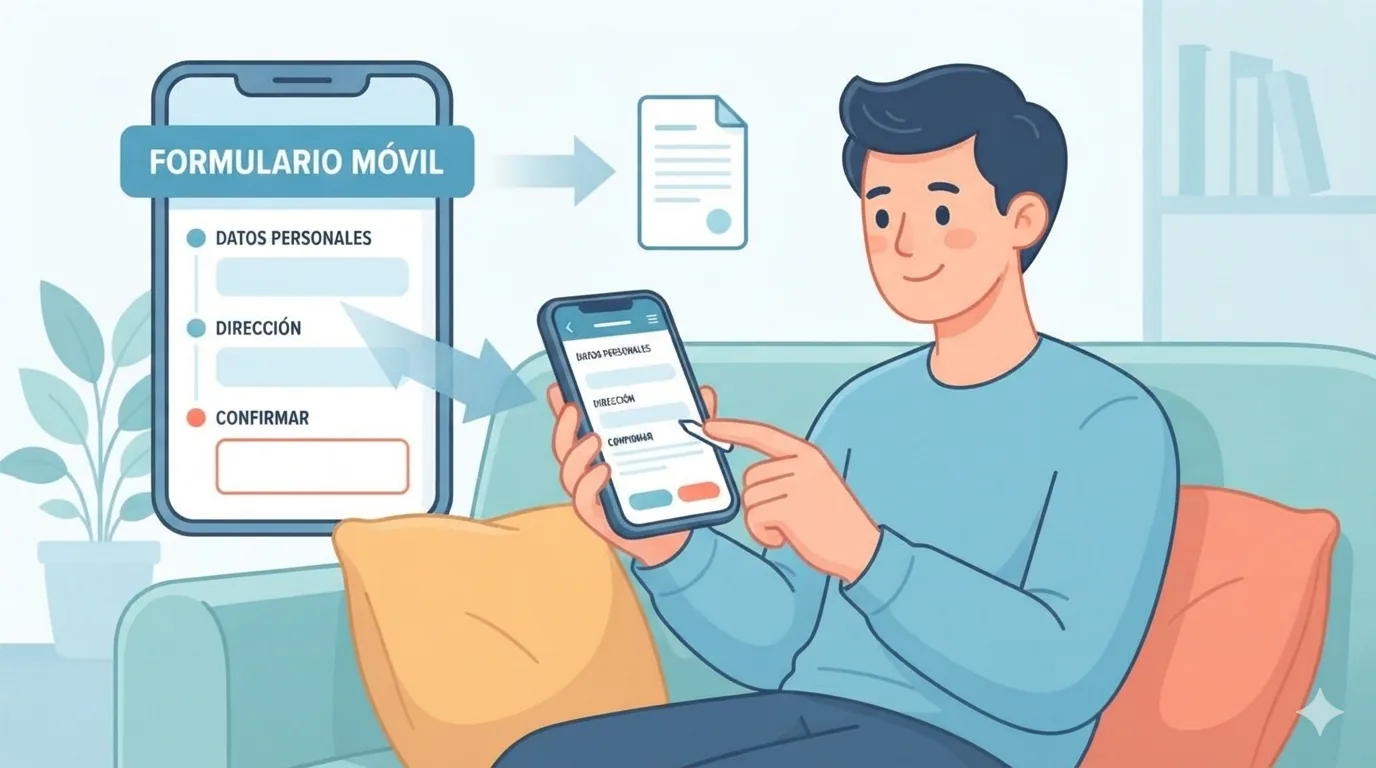
- Notifica el siniestro: comunica lo ocurrido a tu aseguradora por teléfono, aplicación móvil o formulario web, lo antes posible tras el evento.
- Completa el formulario de reclamo: proporciona los detalles del incidente con la mayor precisión posible.
- Adjunta la documentación: envía todos los documentos de respaldo reunidos previamente.
- Coordina la inspección o evaluación: un ajustador puede visitar el lugar del daño o solicitar información adicional.
- Haz seguimiento activo: consulta periódicamente el estado del trámite y responde rápido a cualquier solicitud adicional.
- Recibe la resolución: la aseguradora comunica si el reclamo fue aprobado, aprobado parcialmente o rechazado, junto con el monto a pagar si corresponde.
Plazos que debes conocer
Los plazos para notificar un siniestro y para que la aseguradora emita una respuesta varían según el tipo de seguro, la compañía y la normativa de cada país, por lo que no existe una cifra universal aplicable a todos los casos. Como referencia general, el plazo para notificar un siniestro suele oscilar entre unos pocos días y algunas semanas desde que ocurre el evento, mientras que la respuesta de la aseguradora puede tomar desde unos días hasta varias semanas dependiendo de la complejidad del caso.
Lo más importante es revisar las condiciones específicas de tu propia póliza, donde se detallan los plazos exactos que aplican a tu contrato, y anotar la fecha en que notificaste el siniestro como referencia para cualquier seguimiento posterior.
Errores comunes que retrasan o rechazan un reclamo
Muchos reclamos se retrasan o se rechazan no por falta de cobertura, sino por errores evitables en el proceso:
🛒 Producto Recomendado
- Documentación incompleta: enviar fotos borrosas, facturas ilegibles o formularios a medio llenar obliga a la aseguradora a pedir más información, alargando el trámite.
- Declaraciones inconsistentes: describir el incidente de forma distinta en el formulario, con el ajustador y con la policía genera dudas sobre la veracidad del reclamo.
- Reportar el siniestro tarde: notificar el evento fuera del plazo indicado en la póliza puede ser motivo directo de rechazo.
- No guardar evidencia original: reparar o desechar el bien dañado antes de que la aseguradora lo evalúe elimina pruebas clave.
- Ignorar solicitudes de la aseguradora: no responder a tiempo a peticiones de documentos adicionales paraliza el proceso.
Cómo comunicarte eficazmente con tu aseguradora
La forma en que te comunicas con tu aseguradora influye directamente en la velocidad y el resultado del reclamo. Algunas recomendaciones prácticas:
- Mantén un tono claro, factual y educado, evitando expresiones ambiguas sobre lo ocurrido.
- Guarda un registro escrito de cada llamada, correo o mensaje, incluyendo fecha, hora y nombre de la persona que te atendió.
- Solicita siempre confirmación por escrito de acuerdos verbales, plazos o promesas de pago.
- Haz seguimiento periódico en lugar de esperar pasivamente una respuesta.
- Si no obtienes respuesta en un tiempo razonable, escala el caso a un supervisor o al canal de quejas interno de la aseguradora.
| Criterio | Reclamo por cuenta propia | Con ajustador independiente |
|---|---|---|
| Costo | Sin costo adicional | Implica un costo adicional, normalmente un porcentaje del monto recuperado |
| Tiempo dedicado | Mayor tiempo personal invertido en gestiones y seguimiento | Menor carga de tiempo, ya que el ajustador gestiona el proceso |
| Control del proceso | Control total sobre cada decisión y comunicación | El ajustador negocia en tu nombre, con menor intervención directa |
| Complejidad del caso | Recomendable en casos sencillos y de baja complejidad | Recomendable en siniestros grandes o con documentación compleja |
Comparativa: reclamo por cuenta propia vs con un ajustador independiente
Optar por gestionar el reclamo tú mismo tiene sentido cuando el siniestro es sencillo, la documentación es clara y el monto en juego es moderado. En cambio, contratar a un ajustador independiente puede ser útil en siniestros grandes, con múltiples partes involucradas o cuando la aseguradora cuestiona el valor del daño, ya que esta figura profesional cuenta con experiencia técnica para negociar en tu representación, a cambio de una comisión sobre el monto recuperado.
Qué hacer si tu reclamo es rechazado
Un rechazo no siempre es la última palabra. Antes de darlo por perdido, considera estas opciones:
- Solicita una revisión interna: pide por escrito los motivos exactos del rechazo y presenta una apelación con documentación adicional si corresponde.
- Recurre a mediación: algunos mercados de seguros cuentan con servicios de mediación independientes para resolver disputas sin llegar a instancias legales.
- Presenta una queja ante el regulador: el organismo de supervisión de seguros de tu país o región puede intervenir si consideras que la decisión fue injusta o no siguió el procedimiento correcto.
- Consulta a un profesional legal: en casos de montos elevados o rechazos poco justificados, una consulta legal puede aclarar tus opciones.
Lista de verificación final antes de enviar tu reclamo
- He notificado el siniestro dentro del plazo indicado en mi póliza.
- Tengo copia de mi número de póliza y condiciones vigentes.
- Cuento con fotografías o vídeos claros del daño.
- Adjunté los informes policiales o médicos correspondientes, si aplica.
- Incluí recibos, facturas o presupuestos que respaldan el monto reclamado.
- Revisé que mi declaración del incidente sea consistente en todos los documentos.
- Guardé una copia de todo lo enviado y un registro de las comunicaciones.
- Confirmé por escrito los próximos pasos y plazos con mi aseguradora.
Preguntas frecuentes sobre reclamos de seguro
¿Cuánto tiempo tengo para presentar un reclamo de seguro?
El plazo depende de tu póliza y del tipo de seguro; puede ir desde unos días hasta varias semanas, por lo que debes revisar tus condiciones contractuales específicas.
¿Qué pasa si no tengo todos los documentos al momento de notificar el siniestro?
Puedes notificar el evento de inmediato y enviar la documentación completa poco después, siempre dentro del plazo permitido por tu póliza.
¿Es obligatorio contratar un ajustador independiente?
No, es opcional. Muchos reclamos sencillos se resuelven sin necesidad de este servicio adicional.
¿Puedo apelar si mi reclamo es rechazado?
Sí, generalmente puedes solicitar una revisión interna, recurrir a mediación o presentar una queja ante el regulador de seguros correspondiente.
¿Qué debo hacer si la aseguradora no responde a tiempo?
Haz seguimiento activo por escrito y, si la demora persiste, escala el caso a un supervisor o al canal de quejas oficial de la aseguradora.
¿Quieres más comparativas y guías de compra?
Citar este artículo
Fuente: Atovia (Atovia). https://atovia.kr