⚠️ Esta página te conecta con los socios y mercados afiliados de Atovia. Podemos recibir una comisión de socios afiliados por actividades realizadas a través de estos enlaces. ¡Las ofertas de descuento pueden cambiar en cualquier momento según la política! ¡Ten la seguridad de que no hay costos adicionales para ti! ¡Esperamos que esto te ahorre tiempo en encontrar los artículos correctos!
Si estás valorando jubilarte en Estados Unidos, la pregunta de fondo no es cuál es «la mejor» comunidad, sino cuál encaja con tu presupuesto, tu salud y tu situación legal. Esta guía ordena las opciones por tipo de comunidad y por región, explica cuánto cuestan de verdad y recoge una lista de comprobación para decidir con criterio. Los datos se han revisado en octubre de 2026; contrasta siempre los importes y las normas con fuentes oficiales y con cada comunidad antes de comprometerte.
As an Amazon Associate I earn from qualifying purchases.
🛒 Producto Recomendado
- Qué es una comunidad de jubilados en EE. UU. y por qué la consideran tantos europeos
- Tipos de comunidades: vida independiente, vida asistida y cuidados continuos
- Cómo elegir una comunidad de vida activa e independiente
- Cómo elegir una opción de vida asistida
- Comunidades de cuidados continuos (CCRC): cuotas y contratos
- Estados y regiones para jubilarse: Florida, Arizona, Carolinas y más
- Tabla comparativa de tipos de comunidad
- Cuánto cuesta realmente: cuotas, seguros y gastos extra
- Aspectos legales y prácticos para jubilados extranjeros
- Lista de verificación: 10 preguntas antes de elegir
- Cómo comparar y encontrar comunidades en la zona elegida
- Preguntas frecuentes
- Conclusión
- Estados Unidos no tiene un visado específico para jubilados: la residencia depende de otras vías y conviene consultar a un abogado de inmigración.
- La mediana nacional de una comunidad de vida asistida fue de 6.200 dólares al mes en 2025 (74.400 al año), según el estudio CareScout.
- Medicare no paga la residencia en vida asistida ni los cuidados de custodia, y desde la ley H.R. 1 su acceso para extranjeros es más restrictivo.
- En las comunidades de cuidados continuos, el tipo de contrato (A, B, C) determina cuánto pagarás si necesitas más atención.
- Compara por criterios (servicios, contrato, coste, sanidad cercana), no por rankings de terceros.
Qué es una comunidad de jubilados en EE. UU. y por qué la consideran tantos europeos
Con «comunidad de jubilados» se agrupan realidades muy distintas: urbanizaciones con restricción de edad (habitualmente 55 años o más) donde vives de forma independiente, residencias con ayuda para las tareas diarias y campus que reúnen varios niveles de atención. Lo que tienen en común es que combinan vivienda con servicios, actividades y una vida social organizada.
Las razones que suelen mover a los europeos son el clima, la amplitud de la oferta, el acceso a servicios sanitarios privados y la posibilidad de elegir entre estilos de vida muy diferentes. Antes de enamorarte de una zona, ten presentes tres factores que condicionan todo lo demás: el coste, tu situación legal y sanitaria como extranjero, y el idioma (pregunta siempre si hay personal que hable español).
Tipos de comunidades: vida independiente, vida asistida y cuidados continuos
Vida activa e independiente
Viviendas (casas, adosados o apartamentos) para personas autónomas, con ocio, zonas comunes y mantenimiento. No incluyen ayuda personal con las actividades cotidianas.
Vida asistida
Residencias para quienes necesitan ayuda con tareas como comer, bañarse o vestirse, con supervisión y servicios de apoyo. Es el nivel intermedio entre la vida independiente y una residencia de enfermería.
Cuidados continuos (CCRC)
Campus que ofrecen varios niveles en un mismo lugar: vida independiente, asistida, atención a la memoria, rehabilitación y enfermería. Te permiten pasar de un nivel a otro sin cambiar de comunidad, a cambio de una cuota de entrada y una mensualidad.
Cuándo cambiar de un tipo a otro
El cambio suele plantearse cuando aparece la necesidad de ayuda diaria. Por eso conviene elegir pensando no solo en cómo estás hoy, sino en cómo te gustaría estar atendido dentro de diez años.
Cómo elegir una comunidad de vida activa e independiente
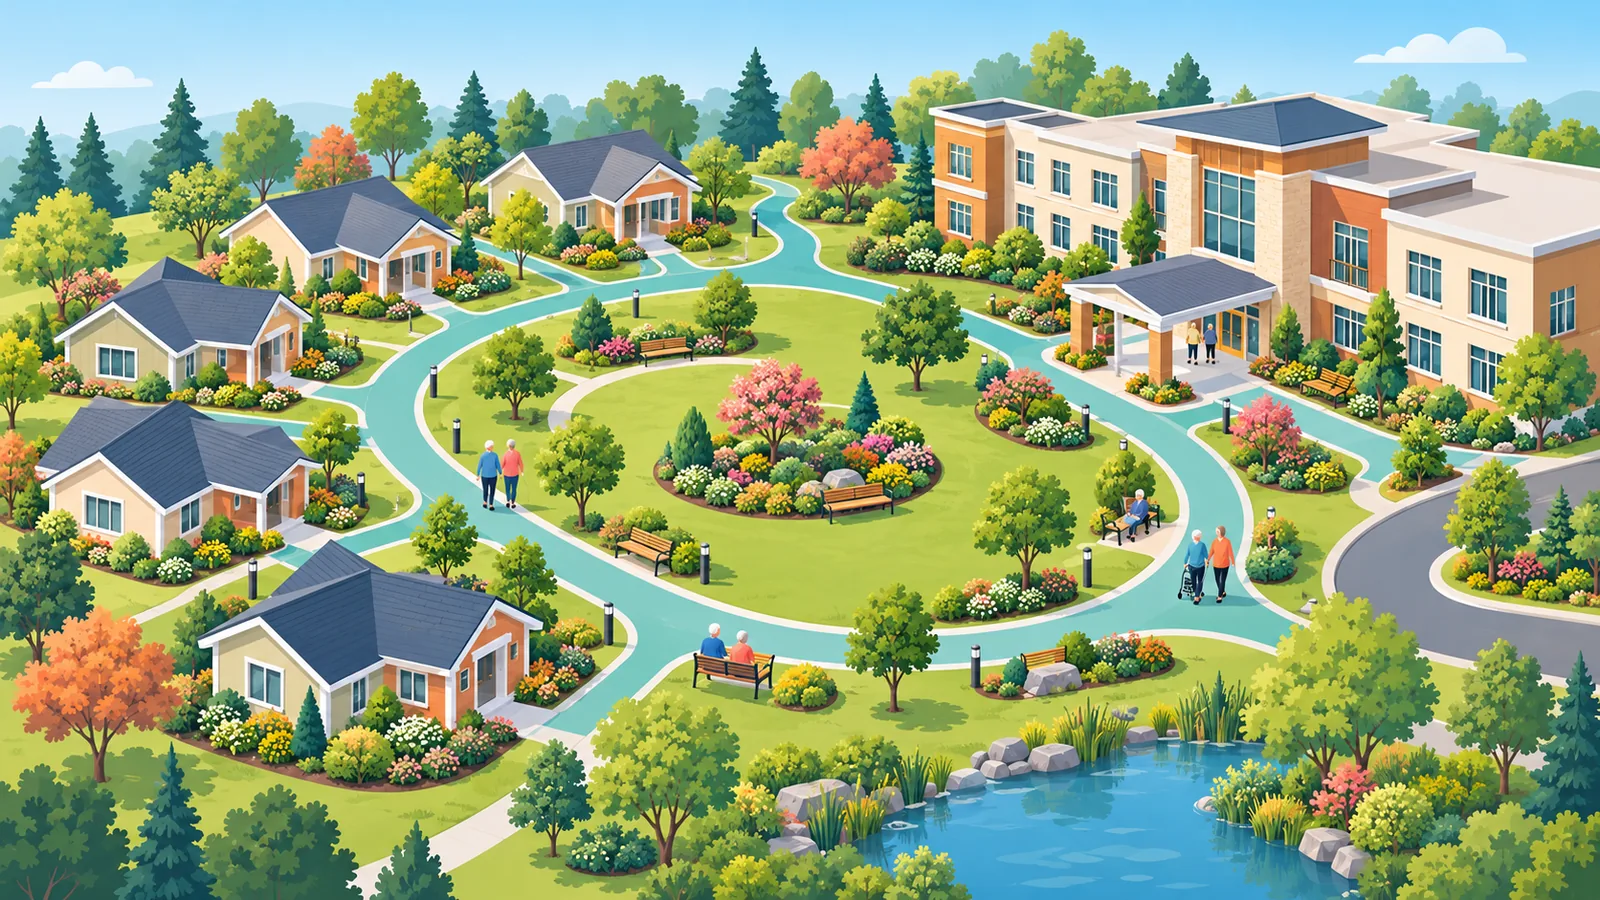
Aquí no hay un único «mejor», sino estilos que encajan con perfiles distintos. Estos son los tres más habituales:
- Comunidades de ocio y golf: mucha oferta de actividades y deporte, pensadas para quien busca vida social intensa.
- Pequeñas ciudades caminables: comercios, cafeterías y servicios a pie, para quien prefiere un entorno más local.
- Entornos de naturaleza: más tranquilidad y espacio, a costa de estar más lejos de hospitales y servicios.
Criterios para comparar cualquier opción: servicios incluidos en la cuota mensual, normas de edad y de alquiler o reventa de la vivienda, distancia al hospital más cercano, transporte, actividades reales (no solo el folleto) y cómo gestiona la comunidad los gastos comunes.
Cómo elegir una opción de vida asistida
La mediana nacional en 2025 fue de unos 6.200 dólares al mes para una unidad de una habitación, es decir, unos 74.400 dólares al año, un 5 % más que en 2024. Es una mediana: según la ciudad y el nivel de cuidados, la factura real puede ser bastante distinta.
Qué mirar:
- Ratio de personal: pregunta cuántos residentes atiende cada cuidador, de día y de noche.
- Niveles de cuidado: qué servicios se pagan aparte y cómo se actualiza el precio si necesitas más ayuda.
- Política de precios: si la tarifa es única o por niveles, y con qué frecuencia suben las cuotas.
- Qué pasa si empeora tu salud: si la residencia puede atenderte o tendrás que mudarte.
Está pensada para personas que necesitan ayuda con las actividades cotidianas pero no atención médica constante.
Comunidades de cuidados continuos (CCRC): cuotas y contratos
Estas comunidades suelen combinar una cuota de entrada y una mensualidad. Lo más importante es el tipo de contrato, que define cuánto pagarás si necesitas más atención:
- Tipo A (vida completa): garantiza alojamiento y cuidados de por vida a cambio de la entrada y una cuota mensual; si pasas a asistida o enfermería, la mensualidad se mantiene parecida. Suele ser el más caro.
- Tipo B (modificado): incluye cuidados con límites, por ejemplo un número de días de enfermería con tarifa estable; después, el precio cambia.
- Tipo C (pago por servicio): entrada y cuotas más bajas, pero los cuidados avanzados se pagan según los uses, con precios de mercado.
- Alquiler (a veces llamado tipo D): normalmente sin cuota de entrada, con una mensualidad.
Riesgos a revisar: si la entrada es reembolsable (algunos contratos devuelven una parte), cómo se ajustan las mensualidades, qué pasa si abandonas la comunidad y qué cláusulas regulan la admisión en niveles superiores de atención.
Estados y regiones para jubilarse: Florida, Arizona, Carolinas y más
Florida, Arizona y Carolina del Norte figuran entre los destinos más habituales para jubilados con presencia de comunidades de mayores. Como orientación general (no sustituye a la investigación local):
- Florida: clima cálido y mucha oferta, con temporada de huracanes que conviene tener en cuenta.
- Arizona: clima seco y veranos muy calurosos.
- Carolinas: estaciones más marcadas y un ambiente más suave que los extremos del sur o del suroeste.
Qué comparar entre regiones: coste de la vivienda y de los cuidados (varían mucho por zona; el estudio CareScout publica cifras por región), calidad y cercanía de hospitales, impuestos locales y estatales (consulta a un asesor fiscal, porque aquí no damos cifras no verificadas) y facilidad de vuelos directos a Europa si quieres visitar a tu familia.
Tabla comparativa de tipos de comunidad
| Aspecto | Vida independiente | Vida asistida | Cuidados continuos (CCRC) |
|---|---|---|---|
| Coste orientativo | Variable según vivienda y zona; consultar a cada comunidad | Mediana nacional de 6.200 $/mes en 2025 | Entrada más mensualidad; depende del contrato |
| Nivel de servicios | Ocio, mantenimiento y zonas comunes | Ayuda con actividades cotidianas y supervisión | Varios niveles en un mismo campus |
| Autonomía | Alta | Media | Alta al inicio, con apoyo creciente |
| Contrato | Compra o alquiler de la vivienda | Tarifa mensual, a veces por niveles | Tipos A, B, C o alquiler |
| Ideal para | Quien es autónomo y busca vida social | Quien ya necesita ayuda diaria | Quien quiere planificar los cuidados futuros |
| ¿Lo cubre Medicare? | No | No cubre la residencia ni los cuidados de custodia | No cubre los cuidados de custodia |
Los importes son orientativos y deben contrastarse con cada comunidad y con fuentes oficiales.
🛒 Producto Recomendado
Cuánto cuesta realmente: cuotas, seguros y gastos extra
La cuota mensual es solo una parte del presupuesto. Suma también:
- Entrada o fianza, si el contrato la exige (CCRC) y si es reembolsable.
- Servicios extra que algunas comunidades facturan aparte (por ejemplo, comidas especiales o transporte privado).
- Seguro médico: si no tienes Medicare, necesitarás seguro privado.
- Impuestos y seguros de la vivienda, si compras.
- Cambio de divisa: si tus ingresos están en euros, las variaciones del tipo de cambio afectan al presupuesto real.
Un detalle clave: Medicare no paga la vida asistida ni los cuidados de custodia de larga duración. Para cubrirlos existen opciones como el seguro privado de cuidados de larga duración o, si cumples los requisitos de cada estado, Medicaid. Medicare sí puede cubrir ciertos servicios médicos concretos, como algunas estancias cortas tras una hospitalización, pero no la residencia en sí.
Aspectos legales y prácticos para jubilados extranjeros
Residencia y visados
Estados Unidos no ofrece un visado de jubilación. Para vivir allí de forma permanente suelen hacer falta otras vías, como el patrocinio familiar o laboral u opciones de inversión, siempre con asesoría de un abogado de inmigración.
Sanidad y Medicare
La ley H.R. 1 limita Medicare a ciudadanos y a unos pocos grupos de no ciudadanos: residentes permanentes, ciertos entrantes cubanos y haitianos y residentes de los países de la Compact of Free Association. Quedan fuera otros residentes legales, incluidos los titulares de visados temporales. Un residente permanente que no reúna los créditos de trabajo necesarios puede acceder tras cinco años de residencia continuada, pagando prima por la Parte A y la B; la Parte A sin prima exige unos 40 trimestres de trabajo (diez años). Consulta Medicare.gov y la Seguridad Social, y cuenta con que, si no cumples los requisitos, necesitarás seguro privado.
Pensión y convenio España–EE. UU.
El convenio de Seguridad Social entre ambos países permite sumar periodos cotizados para alcanzar los mínimos de elegibilidad. En Estados Unidos suelen exigirse unos 40 créditos (alrededor de diez años de trabajo), y España abona después una pensión proporcional basada en sus propias cotizaciones. Además, las normas WEP y GPO, que reducían algunas prestaciones, se derogaron con una ley firmada el 5 de enero de 2025.
Impuestos
Las pensiones y rentas extranjeras pueden tributar total o parcialmente en EE. UU., y es posible que tengas que presentar declaraciones ante el IRS y declarar activos en el extranjero. Consulta a un asesor fiscal con experiencia en ambos países.
Lista de verificación: 10 preguntas antes de elegir
- ¿Qué tipo de contrato ofrecen y qué incluye exactamente la cuota mensual?
- ¿Cuánto han subido las cuotas en los últimos años y con qué frecuencia?
- ¿Qué parte de la entrada, si la hay, es reembolsable y en qué condiciones?
- ¿Cuál es el ratio de personal por residente, de día y de noche?
- ¿Qué pasa si necesito más cuidados: puedo quedarme o debo mudarme?
- ¿Qué servicios se facturan aparte?
- ¿Puedo hacer una visita o una estancia de prueba antes de firmar?
- ¿Qué hospitales, farmacias y comercios hay cerca y cómo llego en transporte?
- ¿Hay personal que hable español?
- ¿Qué condiciones hay para rescindir el contrato y cómo se gestiona la salida?
Cómo comparar y encontrar comunidades en la zona elegida
Empieza por una herramienta de costes por zona, como la calculadora de CareScout, que permite consultar la mediana de cuidados de larga duración en tu área. Después, preselecciona entre tres y cinco comunidades, pide el contrato completo por escrito y visítalas en persona, a ser posible en distintos momentos del día y la semana. Pregunta si ofrecen estancias de prueba y qué organismo estatal supervisa cada comunidad.
Calcula el coste medio de los cuidados de larga duración en la zona que te interesa.
Preguntas frecuentes
¿Puede jubilarse en EE. UU. un residente en España?
Sí, pero no existe un visado específico de jubilación. Hace falta una vía de residencia distinta, por lo que conviene consultar a un abogado de inmigración antes de tomar decisiones.
¿Cuánto cuesta una comunidad de jubilados?
Depende del tipo y de la zona. Como referencia, la mediana nacional de la vida asistida fue de 6.200 dólares al mes en 2025. En vida independiente y en cuidados continuos, los importes varían tanto que debes pedirlos a cada comunidad.
¿Qué diferencia hay entre vida asistida y cuidados continuos?
La vida asistida es un nivel de atención concreto. Un CCRC reúne varios niveles en un mismo campus y se rige por un contrato de entrada y mensualidad que determina cómo se pagan los cuidados futuros.
¿Cuál es el mejor estado para jubilarse?
No hay una respuesta única. Florida, Arizona y Carolina del Norte son destinos habituales, pero lo mejor es comparar clima, coste, sanidad cercana e impuestos según tu perfil.
¿Se puede probar antes de comprometerse?
Muchas comunidades permiten visitas y algunas ofrecen estancias de prueba. Pregúntalo siempre antes de firmar.
Conclusión
Elegir una comunidad de jubilados en Estados Unidos exige comparar tipo de comunidad, contrato, coste, región y situación legal, no fiarse de un ranking. Recuerda tres comprobaciones: que Medicare no paga la vida asistida, que tu residencia determina el acceso a Medicare y que debes leer el contrato completo antes de firmar. El siguiente paso razonable es fijar tu presupuesto, elegir la región y visitar varias comunidades con la lista de verificación en la mano.
Fuentes
- CareScout: resultados del Cost of Care Survey 2025
- CareScout: calculadora de costes de cuidados de larga duración
- Medicare.gov: cuidados de larga duración
- Medicare Interactive: elegibilidad para no ciudadanos
- USCCB: resumen de la ley H.R. 1 sobre inmigración
- Center for Medicare Advocacy: efectos de H.R. 1 en Medicare
- Funds Society: convenio de totalización España–EE. UU.
- SSA: Social Security Fairness Act (derogación de WEP y GPO)
- Wikipedia: comunidades de cuidados continuos en EE. UU.
- Expat Focus: jubilación en Estados Unidos
Prueba la herramienta gratuita de Atovia sobre este tema →
¿Quieres más comparativas y guías de compra?
Citar este artículo
Fuente: Atovia (Atovia). https://atovia.kr