⚠️ Esta página te conecta con los socios y mercados afiliados de Atovia. Podemos recibir una comisión de socios afiliados por actividades realizadas a través de estos enlaces. ¡Las ofertas de descuento pueden cambiar en cualquier momento según la política! ¡Ten la seguridad de que no hay costos adicionales para ti! ¡Esperamos que esto te ahorre tiempo en encontrar los artículos correctos!
Una ronda pre-seed es la financiación que recibe una startup en fase de idea o prototipo para generar las pruebas que le exigirá la siguiente ronda, la seed. Esta guía recorre el camino completo: qué evidencia necesitas, cómo calcular la cifra, qué materiales preparar, a quién acudir, cómo funciona un SAFE y qué revisar antes de firmar. Se apoya en fuentes verificadas y señala con claridad qué es una referencia orientativa y qué no se puede dar por válido en todos los países.
- Qué es una ronda pre-seed y para qué sirve
- Qué evidencia necesitas antes de salir a pedir dinero
- Cuánto pedir: la cifra como cálculo inverso
- Materiales que debes tener listos
- A quién acudir y cómo abordarlo
- SAFE y dilución: cómo funcionan y cómo se calculan
- Revisión de documentación antes de firmar
- Calendario orientativo de la ronda
- Errores frecuentes al levantar un pre-seed
- Preguntas frecuentes
- El pre-seed financia evidencia: su objetivo es demostrar lo que la siguiente ronda querrá ver.
- La cifra a pedir se calcula a la inversa, a partir de los hitos que quieres enseñar, su coste y su plazo, más un margen por retrasos.
- Los 12 a 18 meses de runway son una referencia orientativa de una guía concreta, no una media de mercado.
- Un SAFE no son acciones hasta que se convierte: es dinero ahora y un derecho a recibir acciones más adelante.
- La revisión jurídica según el domicilio de la sociedad es imprescindible antes de firmar.
Qué es una ronda pre-seed y para qué sirve
El pre-seed es la fase de financiación en la que todavía hay una idea o un prototipo, y su función es generar la evidencia que pedirá la siguiente ronda de inversión, la seed (Foundersbase). Dicho de otro modo: este dinero compra pruebas, no ingresos ya consolidados. Quien invierte en esta etapa apuesta por un equipo y por una hipótesis que aún hay que demostrar.
Cuándo tiene sentido levantarla
Tiene sentido cuando puedes explicar con precisión qué vas a demostrar con ese dinero y en cuánto tiempo, y cuando ya existe alguna señal inicial de que el problema importa a clientes reales.
Cuándo conviene aplazarla
Como criterio editorial propio, conviene aplazarla si no sabes qué hitos financiarías, si no tienes ninguna señal de demanda que enseñar o si el equipo no está completo para ejecutar el plan. Salir a pedir sin esas bases suele alargar el proceso y desgastar contactos valiosos.
Qué evidencia necesitas antes de salir a pedir dinero
La guía de Foundersbase cita como ejemplos de demanda inicial un prototipo, una lista de espera y un piloto pequeño (Foundersbase). No se trata de tenerlo todo, sino de que al menos una señal concreta respalde tu historia.
Lista de comprobación de preparación
Criterio editorial práctico, no un dato de mercado:
- El equipo está definido y cada persona tiene un rol claro.
- El problema está validado con conversaciones reales con posibles clientes.
- Existe al menos una señal de demanda: prototipo, lista de espera o piloto pequeño.
- Puedes explicar en una frase qué hito demostrarás con la inversión.
Cómo presentar la evidencia sin exagerarla
Enseña los datos tal como son: cuántas personas se apuntaron, qué hicieron en el piloto, qué aprendiste. Una lista de espera pequeña pero bien explicada es más creíble que una cifra inflada que no resiste dos preguntas.
Cuánto pedir: la cifra como cálculo inverso
La cifra no se elige por intuición. Según Foundersbase, se parte de lo que quieres demostrar en la siguiente ronda, se calcula cuánto cuesta y cuánto tiempo lleva conseguirlo, y se añade un margen por si el plan se retrasa (Foundersbase). Así la cifra deja de ser un número arbitrario y se convierte en un hito defendible.
Una referencia de runway, con cautela
Esa misma guía menciona un plazo de planificación habitual de 12 a 18 meses de runway. Es una referencia que varía según el sector, el equipo y los gastos. No debe leerse como media de mercado ni como norma en España.
Ejemplo hipotético de cálculo
Las cifras siguientes son inventadas y solo ilustran el método. Imagina que el hito para la siguiente ronda exige 14 meses de trabajo con un coste mensual de 20.000 euros: serían 280.000 euros. Si añades un margen del 15 % por retrasos, la cifra de partida sería de unos 322.000 euros. Tu caso real dependerá de tu equipo, tu sector y tus gastos.
Cómo documentar el uso de los fondos
Los materiales de preparación de una ronda incluyen un plan de uso de los fondos (Lowenstein Sandler). Reparte la cifra por categorías (equipo, producto, pruebas con clientes, reserva) y vincula cada una a un hito.
Materiales que debes tener listos
Antes de contactar con nadie, la guía de Foundersbase recomienda tener preparados tres elementos: una lista de inversores objetivo, un resumen breve del negocio y un pitch deck que se entienda sin presentador (Foundersbase).
Checklist del pitch deck
Criterio editorial práctico:
- Problema que resuelves y a quién afecta.
- Solución y estado actual del producto.
- Evidencia de demanda disponible.
- Equipo y por qué es el adecuado.
- Plan de hitos para los próximos meses.
- Importe que buscas y uso de los fondos.
Qué debe contener el resumen de una página
Una descripción del problema, tu solución, la señal de demanda más sólida, el equipo, la cifra que buscas y el hito que financiará. Debe poder leerse en un par de minutos y entenderse sin explicación adicional.
A quién acudir y cómo abordarlo
En esta etapa suelen intervenir perfiles como los business angels, los fondos de fase temprana y los entornos de apoyo al emprendimiento. Se trata de una descripción general, sin cifras ni estadísticas de mercado.
Cómo construir y priorizar la lista
Ordena los contactos por encaje: quién invierte en tu sector, quién conoce tu problema y quién puede presentarte a otros. Empieza por los más relevantes para tu caso y deja los de menor encaje para más adelante.
Orden y forma de acercarse
Foundersbase recomienda llevar las reuniones en paralelo y no una a una (Foundersbase). Concentrar los contactos en un periodo corto mantiene el ritmo y te da una idea más clara de la respuesta del mercado.
🛒 Producto Recomendado
Una reunión eficaz y su seguimiento
Como criterio editorial: abre con el problema y la evidencia, explica el hito que quieres financiar, deja espacio para preguntas y acuerda un siguiente paso concreto. Después, envía un mensaje breve con el resumen de una página y las respuestas pendientes.
SAFE y dilución: cómo funcionan y cómo se calculan
Según Y Combinator, un SAFE es un contrato por el que la persona inversora entrega el dinero ahora y obtiene el derecho a recibir acciones más adelante. Hasta que se convierte, el SAFE no son acciones (Y Combinator).
La fórmula del modelo post-money de YC
En el modelo post-money de YC, el porcentaje cedido se calcula dividiendo la inversión entre la valoración máxima (cap). Con 1 millón de dólares y un cap de 6,7 millones de dólares, la cesión es de aproximadamente el 15 % (Y Combinator). Es un ejemplo de una sola configuración, no una condición habitual de mercado.
Aviso importante: el modelo descrito es estadounidense. No equivale a un contrato estándar ni a asesoramiento legal en España ni en otras jurisdicciones, y exige revisión jurídica según el domicilio de la sociedad (Foundersbase, Y Combinator).
SAFE frente a ronda con valoración cerrada
| Aspecto | SAFE | Ronda con valoración cerrada |
|---|---|---|
| Qué se pacta | Dinero ahora y derecho a recibir acciones más adelante | Se fija la valoración y la participación en el momento de la ronda |
| Cuándo se define la participación | En la conversión, según las condiciones del contrato (por ejemplo, el cap) | En el cierre de la ronda |
| Complejidad | Contrato breve en el modelo de YC, pero su encaje legal depende de la jurisdicción | Suele requerir más documentación y negociación |
| Puntos a negociar | Cap y condiciones de conversión | Valoración, participación y condiciones de la inversión |
La columna de la ronda con valoración cerrada se formula de manera general, sin cifras ni condiciones de mercado, porque no hay datos verificados que las respalden.
Revisión de documentación antes de firmar
Antes de cerrar conviene ordenar los registros societarios y el reparto del capital, la propiedad intelectual y la documentación de soporte que se pedirá en la revisión previa (due diligence), además de someter todo a revisión jurídica (Lowenstein Sandler). La necesidad de esa revisión depende del domicilio de la sociedad.
Checklist previa a la firma
Criterio editorial práctico:
- Reparto del capital actualizado y registrado.
- Propiedad intelectual claramente atribuida a la sociedad.
- Plan de uso de los fondos documentado.
- Condiciones de conversión y cap revisados por un profesional jurídico.
- Documentación de soporte ordenada y accesible.
Apoyo institucional: un ejemplo de Corea
Como ejemplo de apoyo institucional de otro país, K-Startup ofrece una formación sobre inversión y salida que cubre el proceso de inversión y la redacción de contratos (K-Startup Creación Edu) y un centro de apoyo con asesoramiento sobre estrategia de captación y asuntos legales de la ronda (K-Startup Centro de Apoyo). Son recursos coreanos y no deben entenderse como disponibles en España.
Calendario orientativo de la ronda
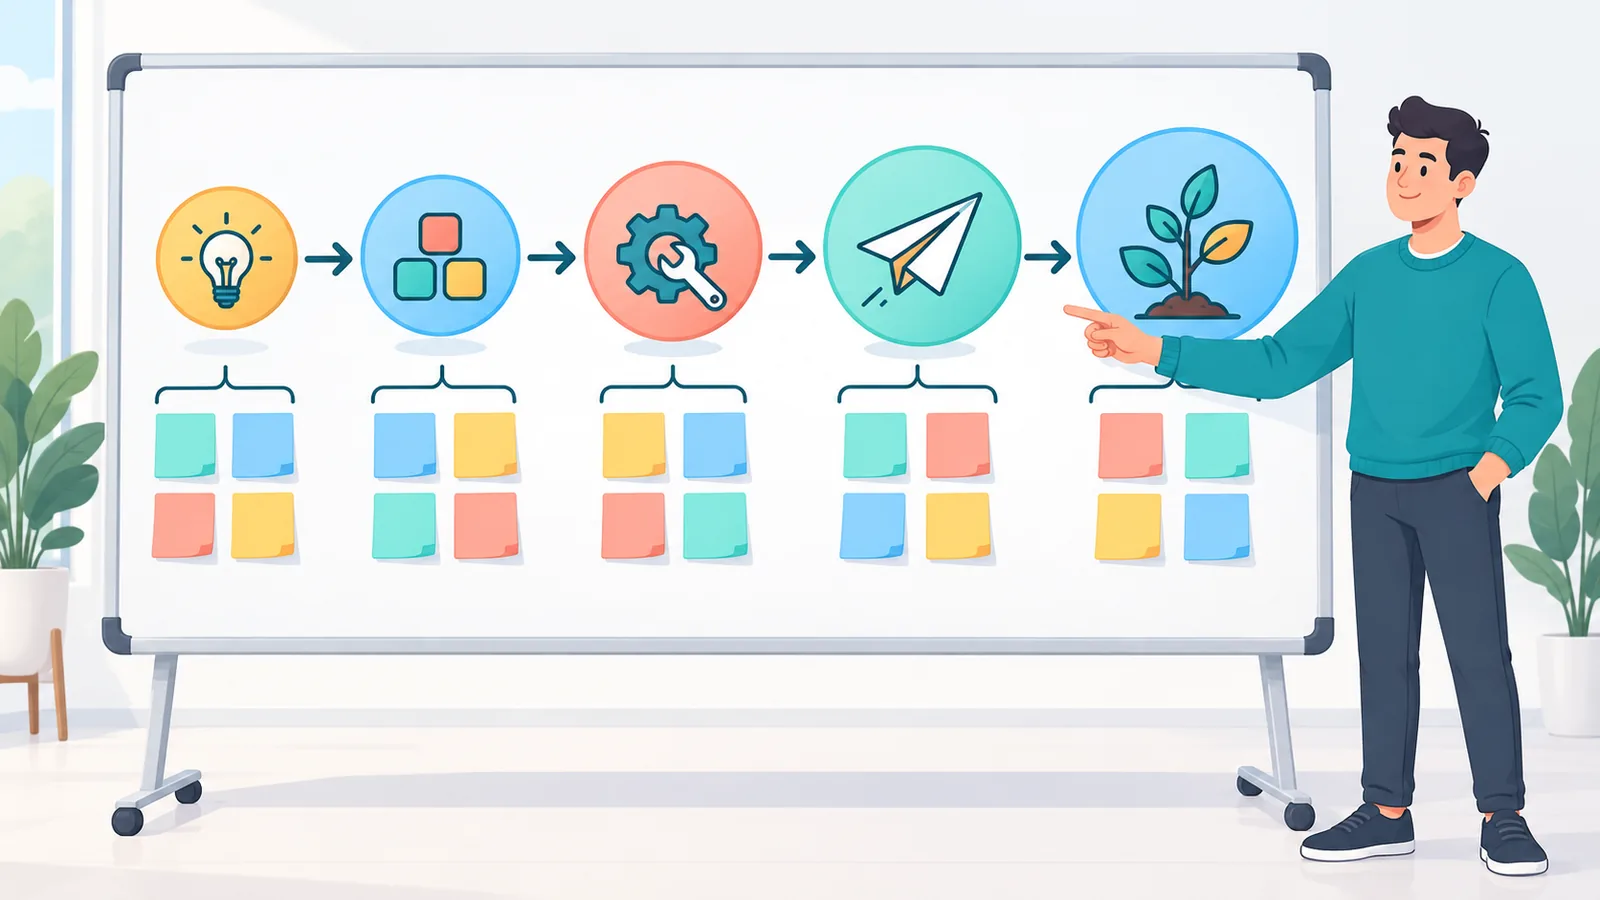
La lógica de Foundersbase sugiere un proceso por fases: preparación, primeros contactos, reuniones en paralelo, negociación y cierre (Foundersbase). Las fuentes no aportan duraciones, así que el siguiente esquema es orientativo y no un plazo garantizado.
Esquema por fases
- Preparación: evidencia, cifra, deck, resumen y lista de inversores.
- Primeros contactos: mensajes breves y presentaciones de personas de confianza.
- Reuniones en paralelo: varias conversaciones concentradas en un periodo corto.
- Negociación: condiciones, cap o valoración, y revisión jurídica.
- Cierre: firma, documentación y recepción de fondos.
Mantener el ritmo
Lleva un registro sencillo de cada contacto: fecha, estado, próxima acción. Responde con rapidez a las preguntas pendientes y comparte novedades de producto o demanda para sostener el interés.
Errores frecuentes al levantar un pre-seed
- Pedir una cifra sin vincularla a hitos. Sin hitos, el importe no se puede defender.
- Un deck sin evidencia o que exige explicación oral. Debe entenderse por sí solo.
- Contactar con inversores de uno en uno. Alarga el proceso y dificulta comparar respuestas.
- Firmar sin revisión jurídica. Cap, conversión y documentación requieren revisión profesional.
- Tratar cifras de referencia como garantías. Los 12 a 18 meses de runway o el ejemplo del 15 % son orientaciones, no condiciones de mercado.
Preguntas frecuentes
¿Qué es el pre-seed y en qué se diferencia del seed?
El pre-seed financia la fase de idea o prototipo para generar la evidencia que exigirá la siguiente ronda, la seed (ver sección 1).
¿Cuánto debo pedir?
Calcula a la inversa: hitos que quieres demostrar, coste y plazo, más margen por retrasos (ver sección 3).
¿Cuánta evidencia necesito antes de empezar?
Al menos una señal concreta de demanda, como un prototipo, una lista de espera o un piloto pequeño (ver sección 2).
¿Qué es un SAFE y cómo calculo cuánto cedo?
Es dinero ahora y un derecho a recibir acciones más adelante. En el modelo post-money de YC, la cesión se calcula como inversión dividida entre cap (ver sección 6).
¿Sirve el SAFE de YC para mi empresa fuera de EE. UU.?
No se puede asumir. El modelo es estadounidense y requiere revisión jurídica según el domicilio de tu sociedad.
¿Qué documentos debo revisar antes de cerrar?
Registros societarios, reparto del capital, propiedad intelectual, plan de uso de los fondos y documentación de soporte (ver sección 7).
¿Dónde puedo encontrar apoyo en la preparación?
Como ejemplo de otro país, K-Startup ofrece formación y asesoramiento sobre captación e inversión. Busca recursos equivalentes en tu entorno y consulta siempre con un profesional jurídico.
¿Quieres ver un ejemplo de apoyo institucional para preparar una ronda de inversión?
- Foundersbase: How to Raise a Pre-Seed Round for Your Startup
- Y Combinator: The SAFE, the standard way startups raise money
- K-Startup Creación Edu: formación sobre inversión y estrategia de salida
- K-Startup Centro de Apoyo: captación de inversión
- Lowenstein Sandler: Preparing for a Pre-Seed Financing Round
¿Quieres más comparativas y guías de compra?
Citar este artículo
Fuente: Atovia (Atovia). https://atovia.kr